Nathali MesquitaMesquita Advogados WhatsApp
Nathali Mesquita, de óculos e blazer branco, sentada diante de uma janela de vidro, olha para quem chega.
Nathali MesquitaAdvogada · OAB/RS nº a confirmar

Advogada · Direito Bancário e Tributário

Vinte anos dentro dos bancos. Ela sabe onde olhar.

Instrumento particular · via do emitente

Cédula de crédito bancário
condições gerais

Cláusula primeira · Do objeto

O presente instrumento tem por objeto a concessão de crédito ao EMITENTE, nas condições descritas no quadro-resumo, ficando o CREDOR desde já autorizado a lançar a débito da conta vinculada todos os valores decorrentes desta operação, inclusive encargos e despesas acessórias.

Cláusula segunda · Dos juros remuneratórios

Sobre o saldo devedor incidirão juros remuneratórios às taxas pactuadas no quadro-resumo, calculados dia a dia sobre o saldo e exigíveis juntamente com as parcelas, podendo ser revistos pelo CREDOR na forma desta cédula e da regulamentação aplicável.

Cláusula terceira · Da capitalização

Os juros serão capitalizados mensalmente, integrando-se ao saldo devedor para fins de cálculo dos encargos subsequentes, o que o EMITENTE declara conhecer e expressamente aceitar, renunciando a qualquer discussão posterior a esse respeito.

Cláusula quarta · Das tarifas

O EMITENTE autoriza a cobrança das tarifas de cadastro, avaliação de bem, registro de contrato e demais serviços constantes da tabela vigente do CREDOR, as quais poderão ser incorporadas ao valor financiado e sobre elas incidirão os mesmos encargos.

Cláusula quinta · Do seguro prestamista

Integra a presente operação o seguro prestamista contratado com seguradora indicada pelo CREDOR, cujo prêmio será financiado juntamente com o principal e descontado na liberação do crédito.

Cláusula sexta · Dos encargos de inadimplência

Na hipótese de atraso, incidirão sobre o valor em aberto comissão de permanência, juros moratórios, multa contratual e demais encargos, de forma cumulativa, até a efetiva liquidação do débito, sem prejuízo das despesas de cobrança.

Cláusula sétima · Do vencimento antecipado

O inadimplemento de qualquer obrigação autoriza o CREDOR a considerar antecipadamente vencida a totalidade da dívida, independentemente de aviso ou notificação, e a promover a inscrição do nome do EMITENTE em cadastros de proteção ao crédito.

“Contratos, juros e tarifas podem esconder abusividades que aumentam e muito o valor da dívida.”

— Nathali Mesquita

Nova Santa Rita/RS · atendimento em todo o Brasil

Quero que a Dra. Nathali leia meu contrato

Seg a sex, 13h30 às 18h

5,0 Google · 3 avaliações

“Recomendo essa tão prestativa e atenta advogada.” — Saulo F.

Trajetória

Ela conhece o banco do lado de dentro.

“Trabalhei 20 anos dentro dos bancos. Hoje uso esse conhecimento para defender você.”

Nathali Mesquita, na apresentação do Instagram
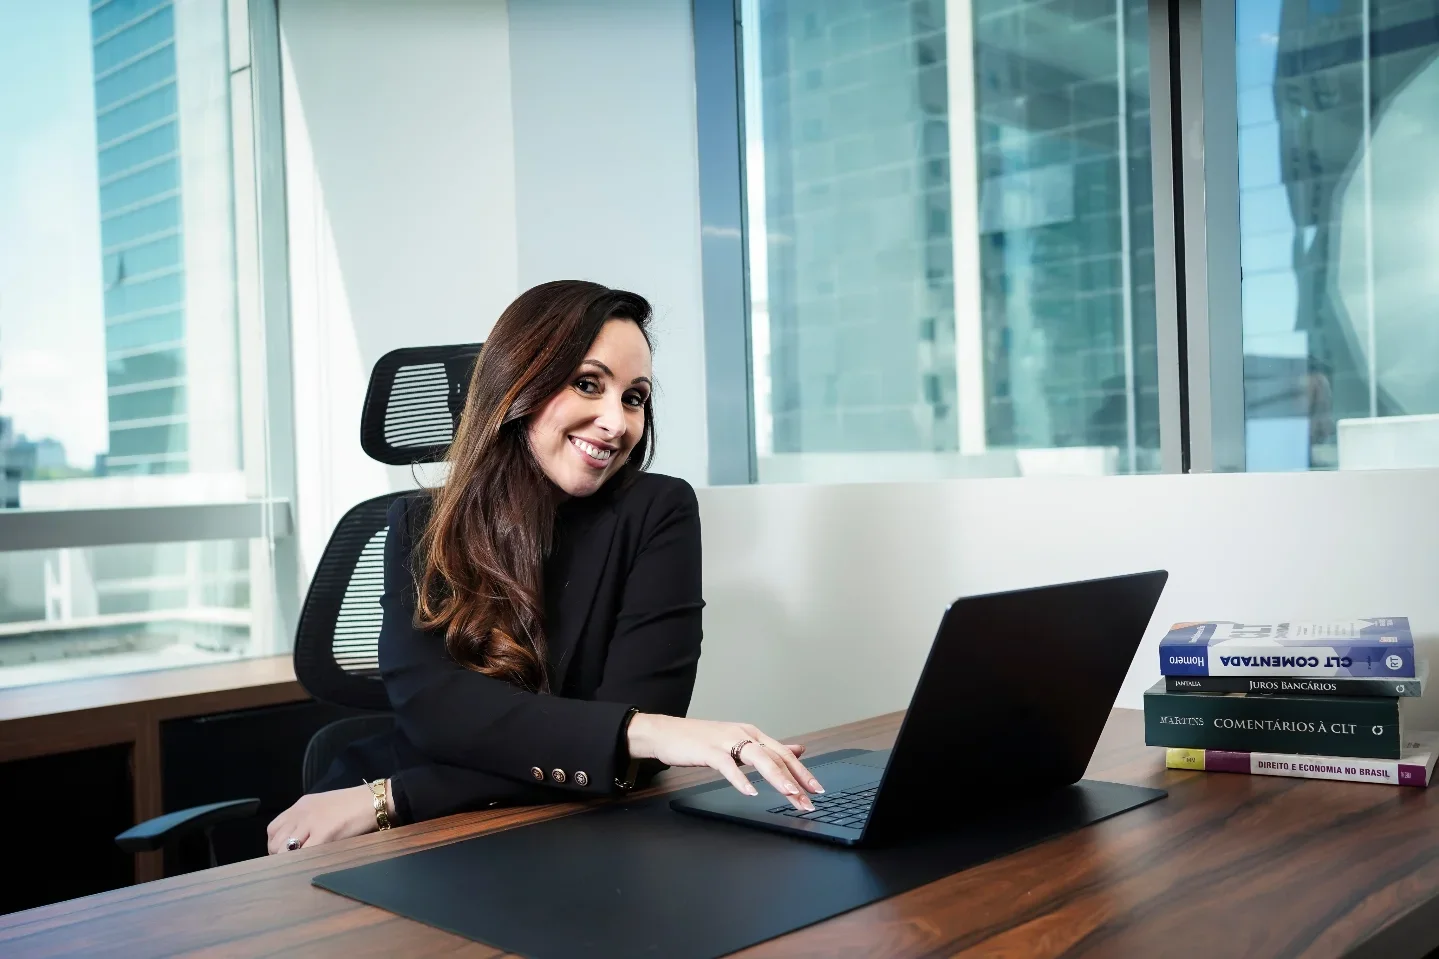
Nathali Mesquita sorri à mesa de madeira, de blazer preto, com a mão sobre o notebook; ao lado, uma pilha de livros: CLT Comentada, Juros Bancários, Comentários à CLT e Direito e Economia no Brasil.

Lá

“Eu conheço todas as artimanhas.”

Nathali, num vídeo sobre os 20 anos dentro dos bancos

Duas décadas do lado do balcão que monta a cobrança.

Cá

Hoje, advogada de Direito Bancário e Tributário, sentada do lado de quem recebe a cobrança.

“Hoje percebo que muitas das habilidades que aprendi no banco são parte essencial da minha advocacia.”

Nathali, no Instagram

Escritório em Nova Santa Rita/RS · atendimento em todo o Brasil

Áreas de atuação

O que ela lê antes de você pagar.

Cada papel que o banco manda tem a sua letra miúda. Escolha o que chegou na sua casa e veja onde ela olha primeiro.

Dívidas de cartão de crédito

Fatura do cartão

Pagamento mínimo, rotativo, fatura parcelada, juros e multa de atraso: tudo chega somado numa linha só. Ela separa o que é compra do que é encargo antes de você aceitar qualquer acordo.

“Antes de simplesmente pagar, saiba que existe uma forma mais favorável de quitar essa dívida.”

Nathali Mesquita, em vídeo sobre a fatura do cartão

Ela confererotativofatura parceladajuros e multa de atraso

Falar sobre a minha fatura

Cheque especial

Extrato da conta

O limite aparece somado ao saldo como se fosse dinheiro seu, e os juros e o IOF chegam depois, em lançamentos separados. Ela lê o extrato linha por linha: quanto do limite foi usado e o que foi cobrado por isso.

Ela conferelimite usadojuros do cheque especialIOF

Falar sobre o meu cheque especial

Empréstimos e financiamentos

Contrato com o banco

Juros, tarifas, capitalização e seguro cabem num quadro-resumo de poucas linhas, e é ali que uma dívida pode crescer muito além do valor que você pegou. Ela começa por esse quadro e segue cláusula por cláusula.

Ela conferejurostarifascapitalizaçãoseguro

Falar sobre o meu contrato

Nome negativado e protesto em cartório

Aviso de negativação ou de protesto

Serasa e SPC são uma coisa; o protesto em cartório é outra. Cada registro tem o seu caminho para sair, e às vezes ele continua lá mesmo com a dívida paga.

Ela confereSerasa/SPC ou cartórioquem registroudívida já paga

Entenda a diferença

Direito Tributário

Tributos e parcelamento

“Não parcele seus tributos na Receita Federal sem antes…”

título de um vídeo dela

Orientação tributária também é área dela. Antes de aderir a um parcelamento, conte o seu caso.

Ela confereprincipalmultajuros e encargos

Falar sobre o meu parcelamento

Como começa

Antes de negociar, descubra quanto você realmente deve.

“Uma dívida de R$ 20 mil pode não valer os R$ 20 mil que o banco está cobrando.”

— Nathali Mesquita
  1. Passo 1

    Você chama no WhatsApp e conta a situação.

    Do jeito que der: que dívida é, com qual banco, o que já chegou na sua casa. O botão abre a conversa com a primeira frase pronta.

    Olá, Dra. Nathali! Quero entender minha dívida com o banco.✓✓

    a mensagem que o botão já escreve

  2. Passo 2

    Você reúne os papéis.

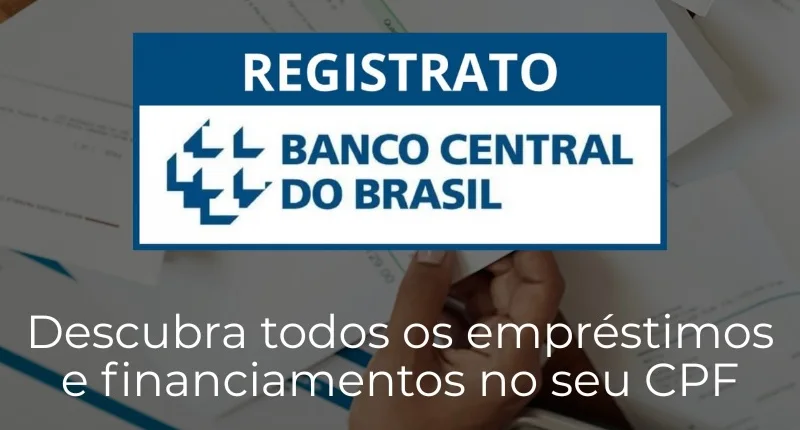
    O contrato, as faturas ou os extratos e o Registrato do Banco Central: um relatório gratuito, no site do BC, com os empréstimos e financiamentos no seu CPF. Ela ensina a tirar no Instagram.

    • contrato
    • faturas ou extratos
    • Registrato
    Capa de um carrossel da Nathali: selo do Registrato do Banco Central sobre papéis de cobrança, com a frase “Descubra todos os empréstimos e financiamentos no seu CPF”.
    Do carrossel dela “5 sites que todo endividado precisa conhecer”.
  3. Passo 3

    Ela lê cláusula por cláusula.

    Juros, tarifas, capitalização, seguro. Cada item do que o banco cobra é conferido com o que está escrito no seu contrato.

    juros? tarifas? capitalização? seguro?
  4. Passo 4

    Ela explica os caminhos possíveis.

    Antes de qualquer negociação, você entende o que foi encontrado e quais são as opções. A decisão é sua, com o número na mão.

    Valor cobrado pelo bancoR$ ––.–––,––

    Quanto você realmente deve?

    em conferência
Quero começar pela conversa

Atendimento em todo o Brasil · seg a sex, 13h30 às 18h

Pagou e continua negativado?

Calma.

“Uma coisa é você pagar a dívida e a outra coisa é o registro dela.”

Nathali Mesquita, em vídeo no Instagram

Quitou e o nome ainda aparece? O primeiro passo é descobrir onde a dívida foi registrada. Daí em diante, são dois caminhos.

Nathali Mesquita, de vestido azul e óculos, sorri e abre as mãos num gesto de calma, num saguão de luz baixa.
Do vídeo “Pagou uma dívida e seu nome permanece negativado?”

Comprovante de pagamento

Dívida quitada.
E o registro?

Caminho 1

Negativação Serasa / SPC

Pagar não faz a informação sumir na hora. É preciso acompanhar a atualização do registro pelo credor, no prazo aplicado a cada caso.

“Geralmente, quando você paga uma dívida, são cinco dias úteis.”

— Nathali Mesquita

o credor já atualizou?

Caminho 2

Protesto em cartório

Aqui a situação é outra: o pagamento não apaga o protesto sozinho. É preciso o cancelamento ou a baixa do protesto, conforme o caso, e conferir se o registro foi baixado corretamente.

Para saber se há protesto no seu nome, a consulta é gratuita em pesquisaprotesto.com.br, com a sua conta gov.br.

baixado corretamente?

“Os caminhos pra regularizar uma ou outra situação podem ser diferentes.”

— Nathali Mesquita
Paguei e meu nome continua lá

O que ela ensina no Instagram

Mesmo devendo, você tem direitos.

Quase todo dia ela grava um vídeo curto explicando, em linguagem de gente, uma parte do que aprendeu do lado de dentro do banco. Alguns deles:

“O conteúdo publicado neste perfil possui caráter informativo e educativo com base na lei e normas aplicadas ao Direito Bancário.”

Aviso do perfil @advogadanathalimesquita
Seguir no Instagram

@advogadanathalimesquita · 1.540 seguidores em 13/11/2026

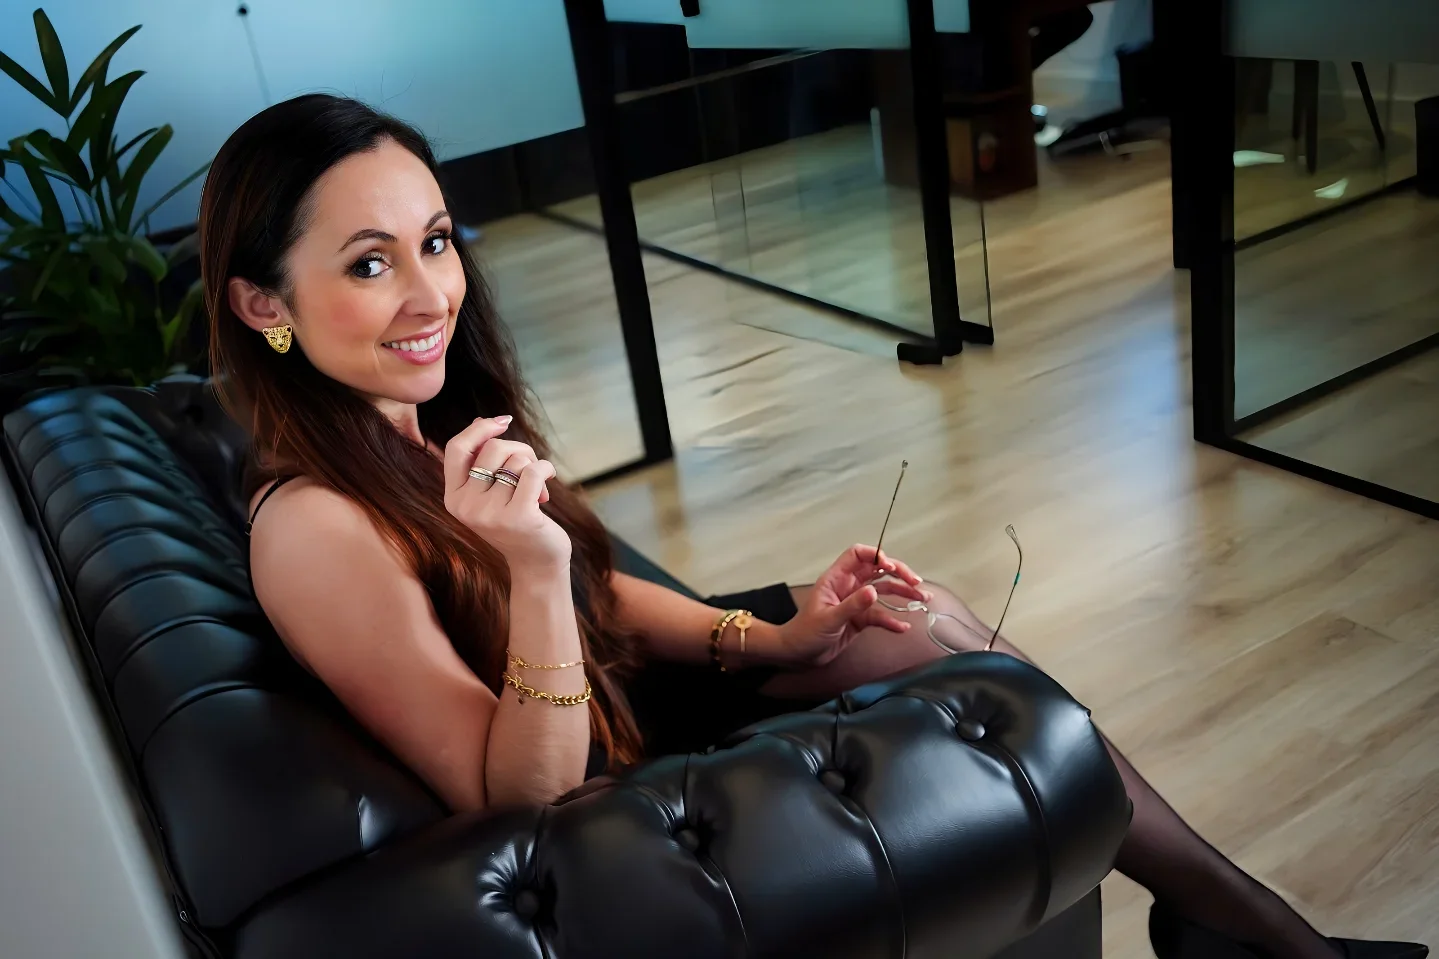
Nathali Mesquita, de vestido preto, sentada num sofá de couro preto capitonê, sorri para a câmera segurando os óculos numa das mãos.

Avaliações no Google

O que dizem dela.

5,0 ★★★★★

3 avaliações no Google · ler no Google

As palavras que se repetem: excelente profissional ×2 competente ×2

  1. Nathali é uma excelente profissional. Competente e com uma inteligência jurídica acima do comum. Recomendo essa tão prestativa e atenta advogada.

    Saulo F. ★★★★★Google
  2. Maravilhosa, super competente e uma pessoa de um coração enorme...

    Geane D. ★★★★★Google

    Resposta da Nathali

    “Ninguém chega até mim por acaso e fiquei muito feliz em atender você!”

  3. Doutora Nathali Mesquita uma excelente profissional, recomendo, me ajudou a esclarecer umas dúvidas…

    Altair R. ★★★★★Google

    Resposta da Nathali

    “…se cada um se colocasse no lugar do outro e auxiliasse o próximo o mundo seria bem melhor.”

5,0Ler as 3 avaliações no Google

Perguntas

As dúvidas de quem recebe a cobrança.

Respostas curtas, do jeito que a Dra. Nathali explica. O seu caso, ela lê com os seus papéis na mão.

Pagar a dívida é uma coisa; o registro dela é outra. Primeiro descubra onde o seu nome foi registrado. Na negativação (Serasa, SPC), a Dra. Nathali explica que, depois do pagamento, geralmente são cinco dias úteis para o credor atualizar. No protesto em cartório, o pagamento não apaga o registro sozinho: é preciso o cancelamento ou a baixa do protesto, conforme o caso.

Ver os dois caminhos

Antes de aceitar qualquer proposta por telefone, entenda o que está sendo cobrado: de qual contrato vem a dívida e como se chegou àquele valor. Peça os documentos por escrito, com o contrato e a proposta. Com esses papéis, converse com a Dra. Nathali antes de fechar.

Pelo Registrato, do Banco Central: um relatório gratuito, tirado no site do BC com a sua conta gov.br, que mostra os empréstimos e financiamentos no seu CPF. É uma das dicas dela no carrossel “5 sites que todo endividado precisa conhecer”.

Abrir o Registrato

A dica dela: consulte no site pesquisaprotesto.com.br, entrando com a sua conta gov.br. Se aparecer um protesto, guarde o que a consulta mostrar e traga para a conversa.

Abrir pesquisaprotesto.com.br

Sim. O atendimento é em todo o Brasil. O escritório fica na Av. Santa Rita, 145, em Nova Santa Rita/RS; de onde você estiver, a conversa começa pelo WhatsApp.

Ver endereço e horário

Sim. Além do Direito Bancário, a Dra. Nathali atua em Direito Tributário, com orientação tributária e parcelamentos. Um dos conteúdos dela começa assim: “Não parcele seus tributos na Receita Federal sem antes…”. Conte o seu caso pelo WhatsApp.

O contrato, as faturas ou os extratos, as propostas que o banco já mandou e o Registrato do Banco Central. Se ainda não tiver tudo, comece pelo que tiver.

A sua pergunta não está aqui?Mande pelo WhatsApp: (51) 99298-5324
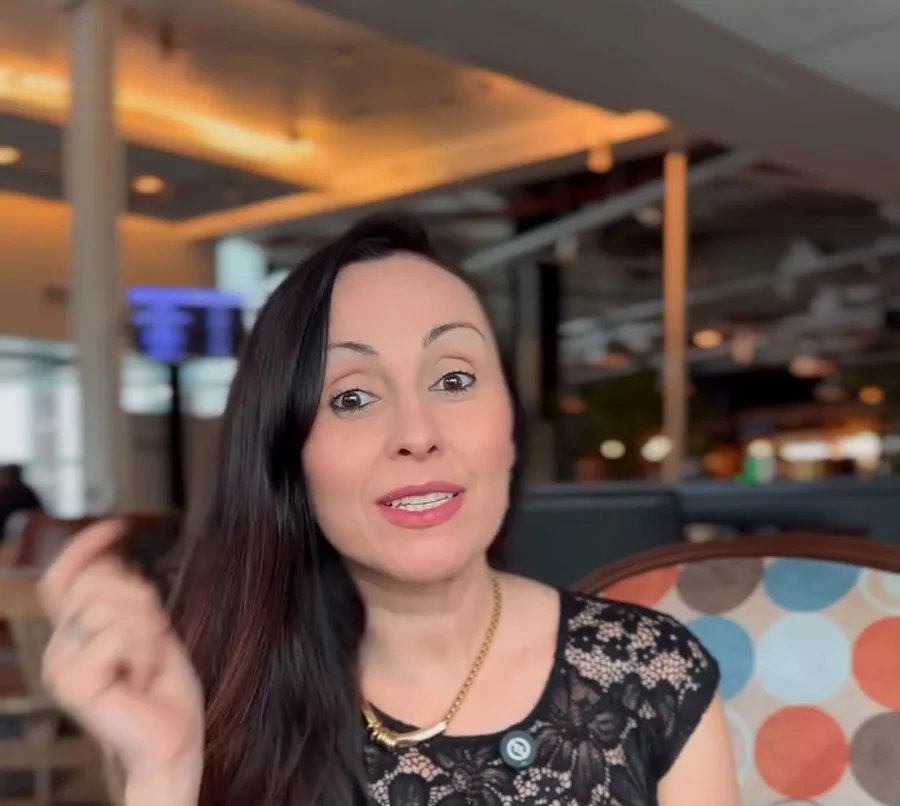
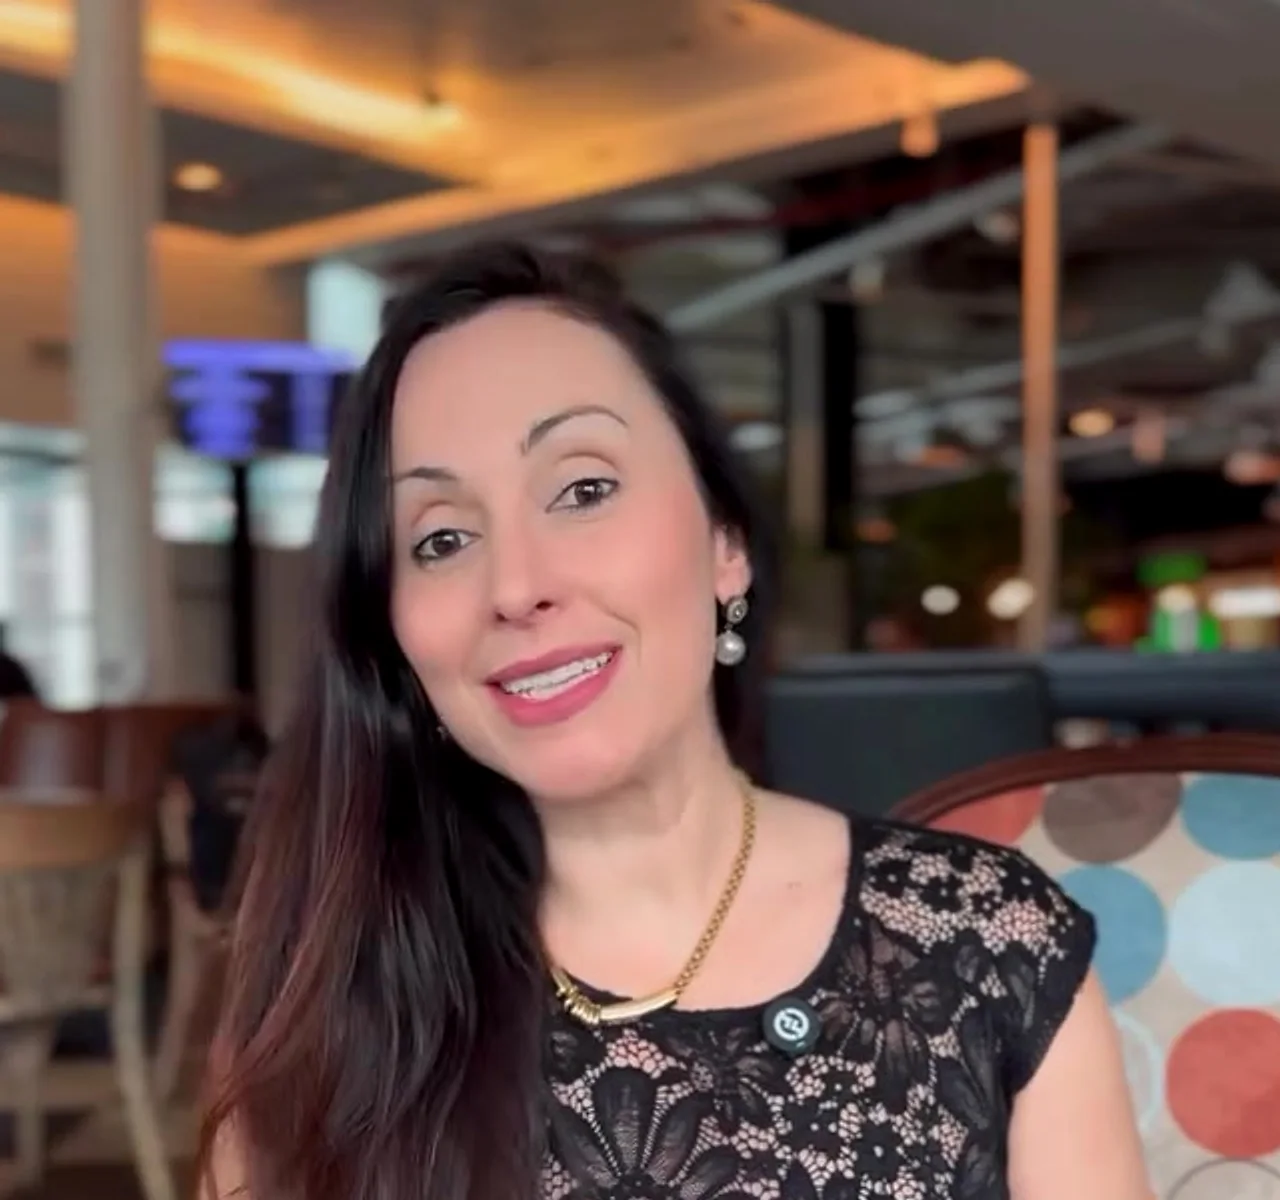
Nathali Mesquita, de vestido preto de renda e colar dourado, sorri para quem chega.
Nathali MesquitaAdvogada · Mesquita Advogados

Contato

Traga o seu
contrato.

Conte a sua situação pelo WhatsApp. A Dra. Nathali lê os seus papéis antes de qualquer negociação. Atendimento em todo o Brasil.

Segunda a sexta, das 13h30 às 18h

Escritório
Av. Santa Rita, 145
Nova Santa Rita/RS, 92480-000
Horário
Segunda a sexta
13h30 às 18h